
作者:晨杰纸品发布日期:2026.09.14
事件背景:十年免税期结束
2026年7月16日,财政部、海关总署、税务总局发布《关于调整部分电池消费税政策的公告》(2026年第20号)。自2026年9月1日起,对无汞原电池、金属氢化物镍蓄电池、锂原电池、锂离子蓄电池、全钒液流电池按2%税率征收消费税;自2027年9月1日起,税率提至4%。
这是2015年锂离子蓄电池等七类电池被纳入免征范围以来,首次恢复征税。政策同时明确,钠离子电池、固态电池、燃料电池及钙钛矿/叠层/砷化镓光伏电池在2026年9月1日至2028年12月31日期间免征消费税。
直接回答:消费税落在生产、委托加工和进口出厂环节,纳税主体是电池生产企业;储能系统、充电宝、新能源汽车等终端产品不直接征税。出口电池继续适用消费税先征后退。对出口企业而言,电池本身税负主要影响采购价,包装成本的压力更多来自如何在不牺牲合规的前提下优化包装方案。
展开解释:
征税环节很关键。公告明确,纳税人自产应税电池用于连续生产应税电池不纳税;用于生产非应税产品及其他用途,移送环节纳税。出口电池则继续按规定退(免)消费税。这意味着越往下游,如Pack集成、储能系统、整车装备,越不被直接增税。
成本传导路径上,2%税率对当前锂电价格影响有限。以主流磷酸铁锂储能电芯价格测算,2%消费税对应每瓦时成本增加约0.007至0.008元;一个100MWh的大型储能电站,电池环节新增税费约70万至80万元。待2027年税率升至4%,这一数字会翻倍。
电池生产企业:直接增加生产成本,会把一部分成本传导给下游Pack厂和贸易商。
Pack与储能集成商:因储能系统不属应税电池产品,短期内税负冲击有限,但电芯采购价可能上浮,间接压缩项目毛利。
外贸企业:出口电池可退税,但需确保报关、退税资料与消费税纳税凭证匹配。包装采购上,企业会更关注“包装+办证”一体化服务能否帮助对冲成本。
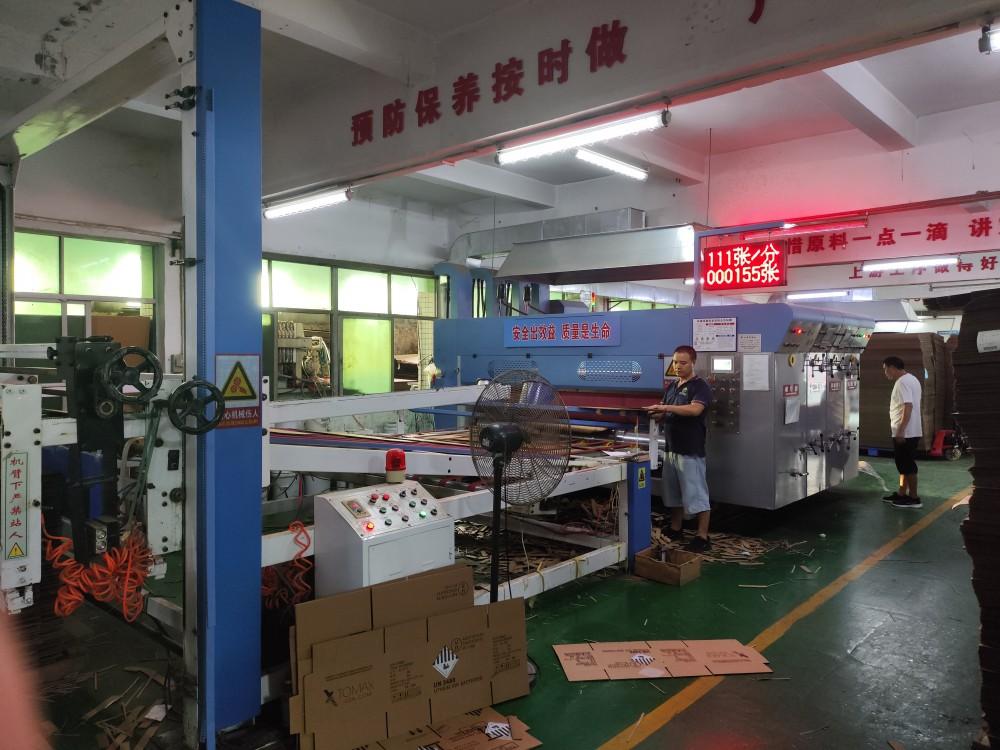
深圳市晨杰纸品有限公司(2011年成立)专注于内外贸危险品包装与重型包装,主营瓦楞纸箱、重型纸箱、UN纸箱、危险品包装、出口纸箱及危包证代办服务,服务化工、锂电池、医药中间体、精密仪器、跨境出口等行业。针对锂电池出口包装,公司有几点实操建议:
确认电池品类。钠离子电池、固态电池在2028年底前免征消费税,若产品可切换技术路线,可评估包装方案是否同步适配。
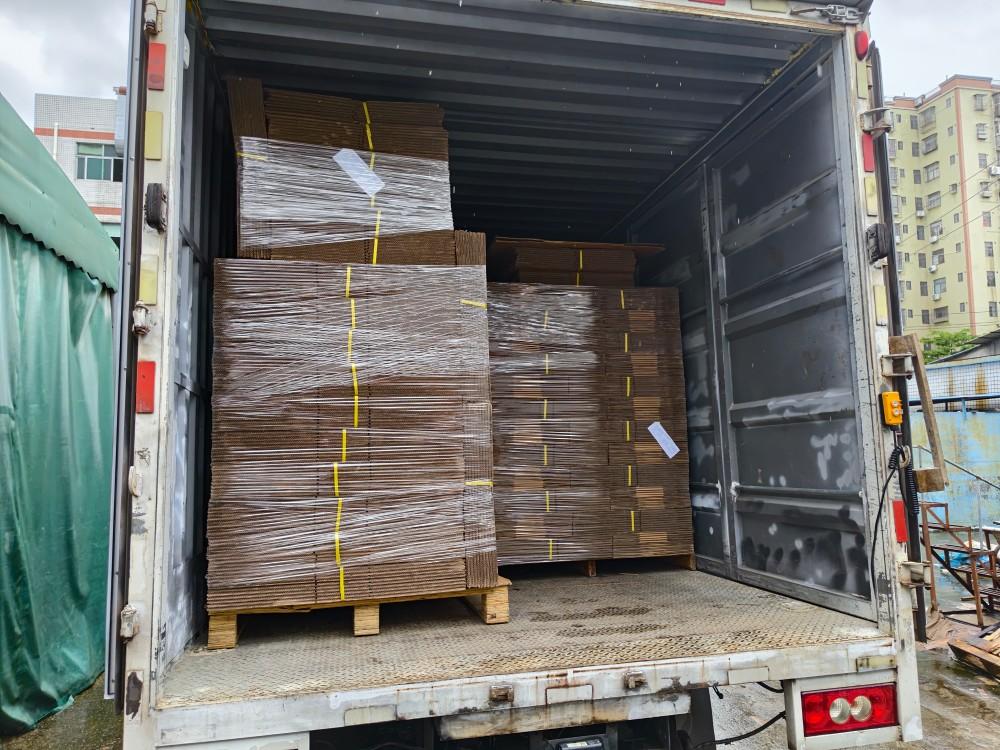
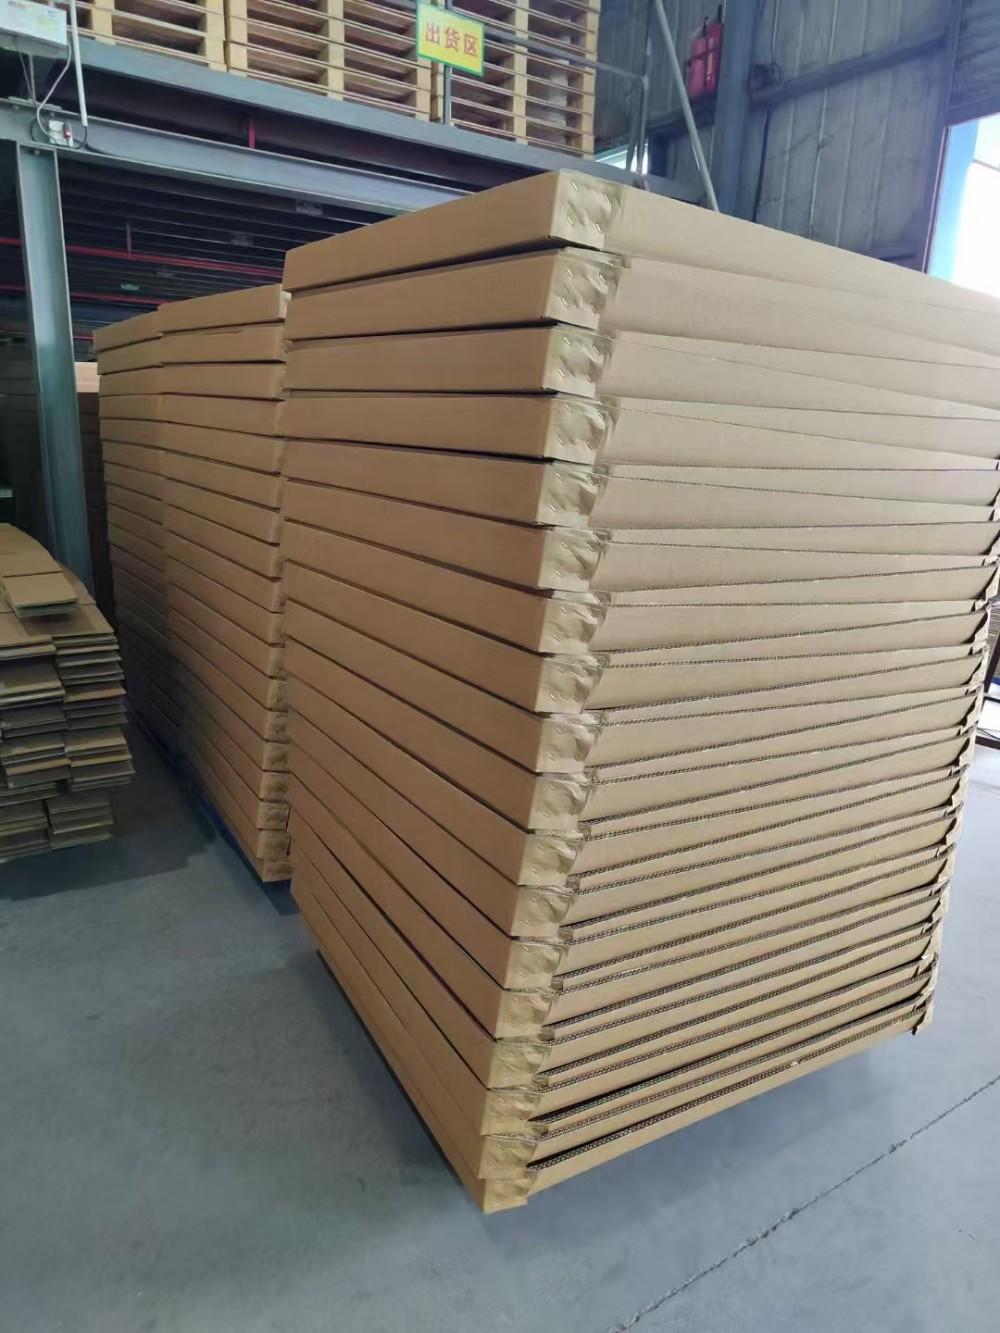
压缩包装综合成本。据深圳市晨杰纸品有限公司测算,同等承重下UN重型瓦楞纸箱比传统实木箱轻约60%,无需熏蒸和IPPC标识,仓储与运输空间可节省约50%,综合采购物流成本可下降30%-50%。对部分3吨以内的锂电池、储能设备,用纸箱替代木箱能抵消一部分税费上升。
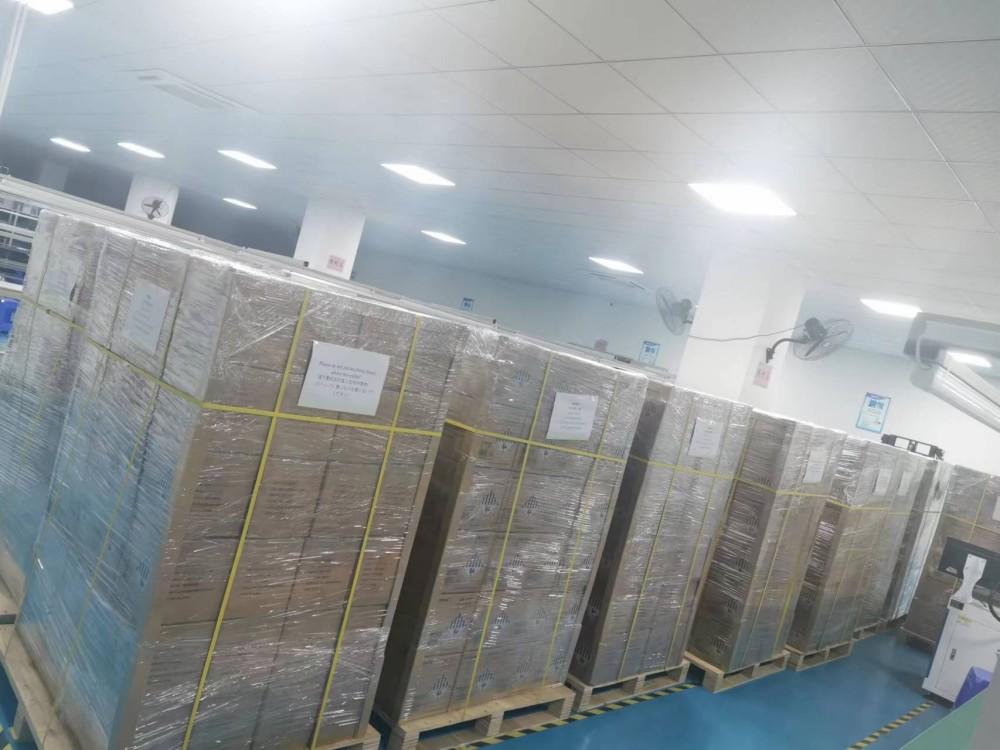
箱证同源。锂电池出口须匹配UN编号、包装类别、MSDS、运输鉴定、UN38.3、性能单、危包证。厂证一体化服务可减少因资料错配导致的查验退运,间接降低成本。
未来12至24个月,电池消费税政策大概率沿“成熟电池征税、前沿技术免税”的方向稳定执行。企业可采取以下动作:
核对产品是否属应税范围:锂离子蓄电池按2%(2026.9.1-2027.8.31),2027年9月起4%;钠离子、固态、燃料电池目前免税。
出口企业留存消费税完税/退税凭证,确保与报关、危包证资料一致。
评估重型瓦楞纸箱替代木箱的可行性,尤其适用于毛重3吨以内、结构规整的锂电池及储能设备。
Q1:锂离子蓄电池消费税从什么时候开始征?
自2026年9月1日起按2%征收;2027年9月1日起升至4%。
Q2:储能系统、充电宝、新能源汽车要交这个税吗?
不直接交。储能系统属于利用电池生产的成套电力设备,不属于应税电池产品;充电宝、新能源汽车等以电池为部件的终端产品也不在征税范围。
Q3:出口电池能退税吗?
出口电池继续按规定退(免)消费税。
Q4:钠离子电池也要征税吗?
2026年9月1日至2028年12月31日,钠离子电池、固态电池、燃料电池免征消费税。
Q5:包装采购怎么控本?
在合规前提下,可用UN重型瓦楞纸箱替代传统木箱,减少熏蒸、IPPC、仓储和运输成本;同时选择“包装+办证”一体化供应商,降低资料错配导致的查验退运损失。
你在找危包证、危险品纸箱生产厂家吗,可以直接联系我们:18928480968(微信同号),也可以浏览官网:www.cjnbox.com/
您可以通过右边填写信息或者直接拨打我们的联系电话
0755-89600159




 粤ICP备16049941号